Dana Darurat untuk Usaha dan Keluarga, Persiapan Finansial Menghadapi Kebutuhan Mendadak
 Analisa Terkini
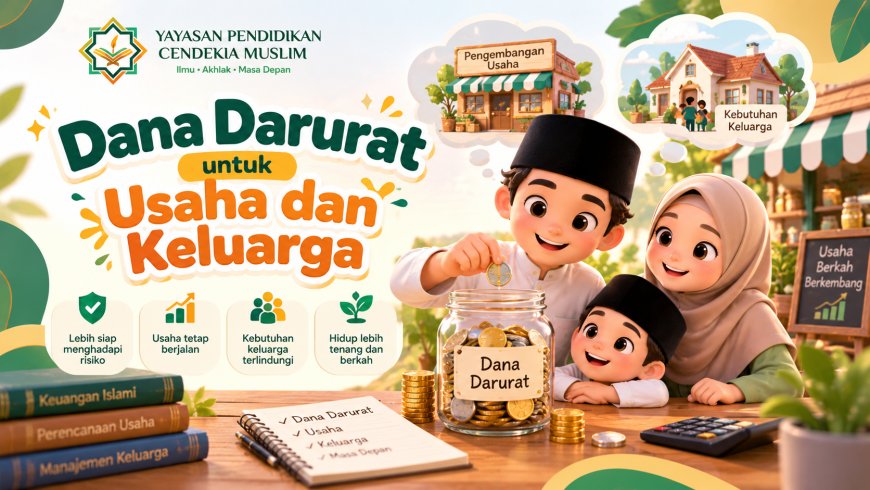
Sijunjung, Sabtu, 31 Oktober 2026. Perencanaan keuangan tidak hanya berkaitan dengan cara memperoleh pendapatan dan memenuhi kebutuhan sehari-hari, tetapi juga tentang kesiapan menghadapi keadaan yang tidak selalu dapat diperkirakan. Dalam kehidupan keluarga maupun perjalanan sebuah usaha, kebutuhan mendadak dapat muncul sewaktu-waktu. Sakit, kerusakan alat produksi, atau penjualan yang sedang menurun merupakan beberapa keadaan yang dapat memengaruhi kestabilan keuangan apabila tidak diantisipasi sejak awal.
Di tengah kondisi tersebut, dana darurat memiliki peran penting sebagai cadangan keuangan yang disiapkan untuk menghadapi kebutuhan mendesak. Keberadaannya dapat membantu keluarga memenuhi kebutuhan ketika terjadi keadaan tidak terduga. Bagi pelaku usaha, dana darurat dapat menjadi penyangga ketika kegiatan operasional terganggu atau pemasukan belum berjalan seperti biasanya.
Yayasan Pendidikan Cendekia Muslim mengangkat pentingnya membangun dana darurat sebagai bagian dari kebiasaan mengelola keuangan secara lebih terencana. Persiapan ini tidak harus dimulai dengan jumlah besar. Menyisihkan sebagian pendapatan secara rutin, memisahkan simpanan dari uang harian, serta menggunakan dana tersebut hanya ketika benar-benar diperlukan merupakan langkah sederhana yang dapat diterapkan secara bertahap.
Dana darurat bukanlah dana untuk memenuhi keinginan sesaat atau belanja yang sebenarnya dapat direncanakan. Dana ini disiapkan sebagai perlindungan ketika muncul kebutuhan yang tidak dapat ditunda. Karena itu, penentuan target, kedisiplinan menyisihkan pendapatan, dan pemisahan tempat penyimpanan menjadi bagian penting dalam proses membangunnya.
Melalui pengelolaan yang terarah, keluarga dan pelaku usaha dapat memiliki ruang untuk mengambil keputusan ketika menghadapi masa sulit. Cadangan keuangan tidak menghilangkan seluruh risiko, tetapi dapat membantu mengurangi tekanan agar kebutuhan mendesak tidak langsung mengganggu seluruh rencana keuangan. Kebiasaan ini juga mendorong seseorang untuk lebih mengenali kondisi pendapatan, pengeluaran, serta prioritas yang harus dipenuhi.
Dana darurat adalah sejumlah uang yang sengaja disisihkan dan disimpan untuk menghadapi kebutuhan mendadak atau keadaan tidak terduga. Dana ini berbeda dari tabungan yang disiapkan untuk tujuan tertentu, seperti membeli kendaraan, berlibur, memperbaiki rumah yang sudah direncanakan, atau membiayai kegiatan rutin. Dana darurat memiliki fungsi khusus, yaitu menjadi cadangan ketika terjadi keadaan yang membutuhkan penanganan segera.
Contoh kebutuhan yang dapat menjadi alasan penggunaan dana darurat antara lain biaya ketika anggota keluarga sakit, pengeluaran penting yang muncul secara tiba-tiba, kerusakan alat produksi yang diperlukan agar usaha dapat berjalan, atau penurunan penjualan yang membuat pemasukan usaha tidak mencukupi kebutuhan operasional tertentu. Contoh tersebut menunjukkan bahwa keadaan darurat dapat terjadi pada ranah keluarga maupun usaha.
Bagi keluarga, dana darurat dapat membantu memenuhi kebutuhan dasar ketika sumber pendapatan terganggu atau muncul biaya mendesak. Dengan adanya simpanan yang telah dipisahkan, keluarga memiliki pilihan selain langsung menggunakan seluruh uang untuk kebutuhan bulanan atau mengambil keputusan keuangan secara terburu-buru. Dana ini dapat menjadi penyangga sementara sampai keadaan kembali lebih stabil.
Bagi pelaku usaha, dana darurat dapat membantu menghadapi gangguan yang berpengaruh terhadap kegiatan produksi dan penjualan. Ketika alat produksi mengalami kerusakan, misalnya, pemilik usaha mungkin membutuhkan biaya perbaikan agar aktivitas dapat dilanjutkan. Ketika penjualan sedang sepi, cadangan keuangan dapat membantu usaha menghadapi periode pemasukan yang lebih rendah, sesuai dengan kebutuhan dan kemampuan dana yang tersedia.
Dana darurat perlu dibedakan dari modal kerja rutin. Modal kerja digunakan untuk membiayai kegiatan usaha sehari-hari, sedangkan dana darurat disimpan untuk keadaan yang tidak direncanakan. Pemisahan ini membantu pemilik usaha mengetahui jumlah dana yang benar-benar tersedia sebagai cadangan dan menghindari penggunaan seluruh simpanan untuk kebutuhan operasional biasa.
Pada dasarnya, dana darurat merupakan bentuk kesiapan menghadapi ketidakpastian. Seseorang tidak dapat mengetahui secara pasti kapan kebutuhan mendadak muncul, tetapi dapat mulai menyiapkan cadangan sesuai kondisi keuangan. Besarnya target tidak harus sama bagi setiap orang karena kebutuhan keluarga, jenis usaha, jumlah tanggungan, dan kestabilan pendapatan berbeda-beda.
Dana darurat relevan bagi keluarga, pekerja, pelaku usaha mikro, kecil, dan menengah, serta siapa pun yang memiliki kebutuhan keuangan sehari-hari. Setiap orang memiliki kemungkinan menghadapi pengeluaran yang tidak direncanakan. Karena itu, kebiasaan menyisihkan sebagian pendapatan dapat disesuaikan dengan keadaan masing-masing, tanpa harus menunggu penghasilan besar.
Keluarga dapat mulai menyiapkan dana darurat dengan memperhatikan kebutuhan dasar rumah tangga. Pengeluaran untuk makanan, tempat tinggal, pendidikan, transportasi, dan kebutuhan penting lainnya dapat menjadi bahan untuk memperkirakan besarnya cadangan yang dibutuhkan. Perencanaan ini membantu keluarga memahami berapa lama mereka dapat memenuhi kebutuhan pokok apabila terjadi gangguan pendapatan.
Pelaku UMKM juga perlu memperhatikan kesiapan keuangan usaha. Usaha kecil sering menghadapi perubahan pemasukan yang dipengaruhi kondisi penjualan, ketersediaan bahan, peralatan, dan kebutuhan operasional. Memiliki cadangan yang dipisahkan dari uang transaksi harian dapat membantu pemilik usaha menghadapi kondisi tertentu tanpa langsung mengganggu seluruh aliran keuangan.
Pelaku usaha rumahan, pedagang, pengrajin, penyedia jasa, dan usaha produktif lainnya dapat memulai dari jumlah yang realistis. Tidak semua usaha memiliki pola pendapatan yang sama. Ada usaha yang menerima pemasukan setiap hari, ada yang bergantung pada pesanan, dan ada pula yang memperoleh pembayaran setelah pekerjaan selesai. Pola tersebut perlu dipertimbangkan ketika menentukan jumlah serta waktu penyisihan dana.
Anggota keluarga yang mengelola keuangan rumah tangga juga memiliki peran penting. Perencanaan dana darurat akan lebih mudah dijalankan apabila kebutuhan dan prioritas dibicarakan secara terbuka. Kesepakatan mengenai jumlah yang disisihkan, tempat penyimpanan, serta kondisi yang dianggap darurat dapat mengurangi kemungkinan dana digunakan untuk kebutuhan yang tidak sesuai tujuan.
Yayasan Pendidikan Cendekia Muslim mengajak masyarakat untuk melihat dana darurat sebagai kebiasaan perencanaan yang dapat dimulai oleh berbagai kalangan. Besarnya simpanan bukan satu-satunya ukuran kesiapan. Kemauan memulai, keteraturan menyisihkan pendapatan, dan kemampuan menjaga fungsi dana tersebut merupakan bagian penting dari proses.
Dana darurat sebaiknya mulai disiapkan ketika seseorang telah memiliki pendapatan, meskipun jumlah yang dapat disisihkan masih kecil. Tidak perlu menunggu keadaan keuangan benar-benar longgar. Memulai lebih awal dengan nominal yang terjangkau dapat membantu membangun kebiasaan menyimpan secara rutin. Jika pendapatan berubah, jumlah setoran dapat disesuaikan tanpa harus menghentikan kebiasaan tersebut.
Waktu penyisihan dapat ditentukan pada awal menerima pendapatan. Narasi ini menekankan agar sebagian pendapatan disisihkan di awal, bukan hanya mengandalkan sisa setelah semua pengeluaran dilakukan. Cara tersebut membantu menjadikan dana darurat sebagai salah satu prioritas dalam perencanaan keuangan. Besarnya nominal dapat disesuaikan dengan pendapatan dan kebutuhan wajib yang harus dipenuhi.
Dana darurat digunakan ketika muncul kebutuhan yang benar-benar mendesak dan tidak dapat ditunda atau tidak tersedia sumber dana lain yang telah disiapkan untuk kebutuhan tersebut. Sakit, kerusakan alat produksi yang penting, atau penjualan yang sedang sepi merupakan contoh situasi yang disebutkan dalam narasi. Sebelum menggunakan dana, seseorang dapat menilai urgensi, besarnya kebutuhan, dan pilihan yang tersedia.
Penggunaan dana darurat perlu dibedakan dari pengeluaran yang sebenarnya dapat direncanakan. Keinginan membeli barang baru, liburan, atau belanja konsumtif bukan alasan utama penggunaan dana ini. Jika dana digunakan untuk berbagai kebutuhan yang tidak mendesak, cadangan dapat habis ketika keadaan yang benar-benar darurat muncul.
Setelah dana digunakan, waktu berikutnya perlu dimanfaatkan untuk mengisi kembali simpanan. Pengisian kembali dapat dilakukan secara bertahap sesuai kemampuan keuangan. Kebiasaan ini penting karena dana darurat yang telah terpakai tidak lagi memiliki jumlah perlindungan seperti sebelumnya. Dengan menyusun rencana pengisian ulang, cadangan dapat dibangun kembali untuk menghadapi kebutuhan mendatang.
Peninjauan target juga dapat dilakukan secara berkala, terutama ketika keadaan keluarga atau usaha berubah. Penambahan tanggungan, perubahan biaya hidup, perkembangan skala usaha, atau perubahan pola pendapatan dapat memengaruhi jumlah dana yang perlu disiapkan. Karena itu, target awal tidak harus dianggap tetap untuk selamanya.
Dana darurat sebaiknya ditempatkan secara terpisah dari uang yang digunakan untuk kebutuhan sehari-hari. Pemisahan ini membantu pemilik dana mengenali jumlah cadangan yang tersedia dan mengurangi risiko uang tersebut terpakai tanpa disadari. Tempat penyimpanan dapat dipilih berdasarkan keamanan, kemudahan akses ketika diperlukan, dan kesesuaian dengan kondisi masing-masing.
Untuk keluarga, rekening atau tempat simpanan khusus dapat membantu membedakan dana darurat dari uang belanja bulanan. Jika dana disimpan bersama uang yang digunakan setiap hari, batas antara kebutuhan rutin dan cadangan darurat dapat menjadi kabur. Pemisahan yang jelas memudahkan pencatatan serta pengawasan penggunaan.
Pelaku usaha dapat memisahkan dana darurat usaha dari kas operasional dan uang pribadi. Pemisahan ini penting agar pemilik usaha tidak keliru menganggap seluruh saldo sebagai uang yang bebas digunakan. Pencatatan sederhana dapat memuat tanggal penyisihan, jumlah dana yang terkumpul, penggunaan, serta pengisian kembali setelah dana dipakai.
Tempat penyimpanan juga perlu mempertimbangkan kemudahan akses. Dana darurat harus dapat digunakan ketika kebutuhan mendesak benar-benar terjadi, tetapi tidak terlalu mudah diambil untuk belanja yang tidak direncanakan. Pilihan tempat simpan perlu memperhatikan keamanan, biaya, ketentuan pencairan, dan risiko yang mungkin menyertai produk atau layanan keuangan yang digunakan.
Jika menggunakan layanan keuangan, pahami terlebih dahulu ketentuan, biaya, dan proses pencairannya. Jangan menempatkan seluruh cadangan pada instrumen yang sulit dicairkan ketika dibutuhkan. Tujuan utama dana darurat adalah menyediakan cadangan yang dapat diakses secara wajar saat keadaan mendesak, bukan mengejar keuntungan tinggi dengan risiko yang tidak sesuai.
Untuk usaha keluarga, pencatatan terpisah dapat membantu semua pihak yang terlibat memahami posisi dana. Apabila beberapa orang ikut mengelola keuangan, kesepakatan mengenai siapa yang dapat menggunakan dana, untuk keperluan apa, dan bagaimana pencatatannya perlu dibuat secara jelas. Cara ini membantu menjaga transparansi dan menghindari kesalahpahaman.
Keadaan mendadak dapat menimbulkan tekanan keuangan karena sering kali muncul di luar rencana. Tanpa cadangan, keluarga atau pemilik usaha mungkin harus mengurangi kebutuhan penting lain, menggunakan dana yang sebenarnya diperuntukkan bagi tujuan berbeda, atau mencari sumber pembiayaan secara terburu-buru. Dana darurat memberikan ruang untuk menghadapi situasi tersebut dengan lebih terencana.
Bagi keluarga, cadangan keuangan dapat membantu menjaga pemenuhan kebutuhan dasar ketika pendapatan terganggu atau pengeluaran mendesak muncul. Ketersediaan dana tidak menjamin semua persoalan selesai, tetapi dapat mengurangi tekanan dalam mengambil keputusan. Keluarga memiliki waktu untuk menilai keadaan, menentukan prioritas, dan mengatur kembali pengeluaran.
Bagi usaha, dana darurat dapat membantu menjaga keberlangsungan kegiatan ketika terjadi gangguan. Kerusakan alat produksi dapat memengaruhi kemampuan memenuhi pesanan. Penjualan yang menurun dapat membuat pemasukan tidak seimbang dengan pengeluaran. Cadangan yang disiapkan sebelumnya dapat menjadi sumber penyangga sementara, sepanjang penggunaannya sesuai kebutuhan dan jumlah yang tersedia.
Dana darurat juga membantu membedakan antara pengeluaran rutin dan kejadian luar biasa. Ketika cadangan dipisahkan, pemilik usaha dapat melihat lebih jelas kondisi kas operasional. Keluarga pun dapat mengetahui berapa jumlah simpanan yang memang disediakan untuk keadaan mendesak. Kejelasan ini mendukung pengambilan keputusan yang lebih tertib.
Kebiasaan menabung untuk keadaan darurat melatih kedisiplinan dan kesadaran terhadap arus keuangan. Menyisihkan sebagian pendapatan di awal mendorong seseorang untuk mengatur pengeluaran berdasarkan sisa dana yang tersedia. Dengan demikian, perencanaan tidak hanya bergantung pada niat untuk menabung apabila ada uang tersisa, tetapi menjadi bagian dari pengelolaan pendapatan.
Mulai dari nominal kecil tetap memiliki arti. Tidak semua orang memiliki ruang keuangan yang sama untuk menyisihkan pendapatan. Memaksakan nominal yang terlalu besar justru dapat mengganggu kebutuhan pokok. Karena itu, jumlah simpanan perlu disesuaikan dengan kemampuan, kemudian ditingkatkan apabila keadaan memungkinkan. Keteraturan dan keberlanjutan kebiasaan lebih penting daripada memulai dengan angka yang tidak realistis.
Dana darurat juga memberi ketenangan dalam menghadapi ketidakpastian. Rasa tenang tersebut bukan berarti seseorang bebas dari risiko, melainkan memiliki persiapan awal ketika situasi berubah. Dengan adanya cadangan, keputusan dapat dibuat berdasarkan kebutuhan dan pertimbangan, bukan semata-mata karena tekanan sesaat.
Langkah pertama adalah menentukan target dana darurat. Target dapat dihitung dengan memperhatikan kebutuhan pokok keluarga atau pengeluaran penting usaha selama beberapa bulan. Narasi ini tidak menetapkan satu angka yang berlaku bagi semua orang, sehingga target sebaiknya disesuaikan dengan keadaan masing-masing. Catat kebutuhan yang benar-benar penting sebagai dasar perhitungan.
Untuk keluarga, perhatikan pengeluaran utama seperti kebutuhan pangan, tempat tinggal, pendidikan, transportasi, dan kebutuhan dasar lainnya. Untuk usaha, identifikasi biaya yang penting agar kegiatan dapat berjalan, termasuk kebutuhan operasional dan perbaikan alat produksi apabila relevan. Dengan mengetahui pengeluaran utama, target dana darurat dapat disusun lebih realistis.
Langkah kedua adalah menyisihkan sebagian pendapatan secara rutin pada awal menerima pemasukan. Tentukan nominal yang sesuai kemampuan, kemudian jadikan penyisihan tersebut sebagai bagian dari rencana keuangan. Jika pendapatan tidak tetap, jumlah setoran dapat disesuaikan berdasarkan pemasukan yang diterima. Prinsipnya adalah menyisihkan lebih dahulu, bukan menunggu sisa di akhir periode.
Langkah ketiga adalah memisahkan tempat penyimpanan. Buat rekening atau wadah khusus yang tidak bercampur dengan uang belanja harian maupun kas operasional biasa. Beri penanda yang jelas bahwa dana tersebut merupakan cadangan untuk keadaan darurat. Pemisahan ini membantu mengurangi penggunaan tanpa perencanaan.
Langkah keempat adalah menetapkan aturan penggunaan. Sebelum mengambil dana, periksa apakah kebutuhan tersebut benar-benar mendesak, tidak dapat ditunda, dan tidak memiliki sumber pembiayaan lain yang telah disiapkan. Catat alasan penggunaan dan jumlah yang diambil. Aturan ini membantu menjaga agar dana tidak habis untuk pengeluaran yang sebenarnya dapat direncanakan.
Langkah kelima adalah mengisi kembali dana setelah digunakan. Buat rencana penyisihan ulang sesuai kemampuan, meskipun jumlahnya belum besar. Jika dana digunakan sebagian, catat saldo yang tersisa dan target pemulihan. Dengan cara ini, pemilik dana mengetahui posisi cadangan dan dapat memantau proses pengisian kembali.
Langkah keenam adalah melakukan evaluasi secara berkala. Periksa apakah target masih sesuai dengan kebutuhan keluarga atau perkembangan usaha. Jika pengeluaran meningkat atau tanggungan bertambah, pertimbangkan penyesuaian target. Jika pendapatan sedang terbatas, sesuaikan jumlah setoran tanpa mengabaikan kebutuhan pokok.
Langkah ketujuh adalah membuat catatan sederhana. Catatan dapat memuat tanggal, jumlah pendapatan, nominal yang disisihkan, saldo dana darurat, dan penggunaan jika ada. Bagi usaha, pencatatan juga dapat membantu membedakan cadangan milik usaha dari uang pribadi. Catatan tidak harus rumit; yang penting mudah diperbarui dan dipahami.
Langkah kedelapan adalah menghindari penggunaan dana untuk kebutuhan konsumtif. Sebelum mengambil simpanan, beri waktu untuk menilai apakah pembelian benar-benar mendesak. Jika pengeluaran dapat direncanakan dan ditunda, lebih baik menyiapkan pos tabungan tersendiri. Dengan begitu, fungsi dana darurat tetap terjaga.
Langkah kesembilan adalah membangun kebiasaan bersama keluarga atau pihak yang mengelola usaha. Diskusikan tujuan dana, aturan penggunaan, dan cara pengisian kembali. Kesepahaman ini penting agar semua pihak memahami bahwa dana darurat bukan saldo bebas untuk digunakan kapan saja.
Langkah kesepuluh adalah memulai dari nominal yang paling mungkin dilakukan. Jika hanya mampu menyisihkan jumlah kecil, mulailah dari jumlah tersebut. Setelah kebiasaan terbentuk dan keadaan memungkinkan, nominal dapat ditingkatkan. Tidak perlu membandingkan jumlah simpanan dengan orang lain karena kondisi keuangan setiap keluarga dan usaha berbeda.
Dana darurat merupakan salah satu bagian dari pengelolaan keuangan yang sehat dan terencana. Kebiasaan ini mengajarkan bahwa pendapatan tidak hanya digunakan untuk kebutuhan hari ini, tetapi juga perlu dipertimbangkan untuk menghadapi kemungkinan yang muncul kemudian. Perencanaan sederhana dapat membantu seseorang memahami prioritas dan mengurangi keputusan yang terburu-buru.
Pada keluarga, pembicaraan mengenai dana darurat dapat dimulai dengan mengenali pengeluaran penting dan menentukan jumlah yang mampu disisihkan. Keterbukaan dalam mengelola keuangan membantu anggota keluarga memahami alasan mengapa sebagian pendapatan tidak langsung digunakan. Dengan kesepakatan yang baik, tujuan menyimpan dana dapat dijaga bersama.
Pada usaha, pemilik perlu memahami bahwa pemasukan tidak selalu sama setiap waktu. Ada periode ketika penjualan berjalan baik dan ada masa ketika transaksi berkurang. Cadangan yang dipersiapkan sebelumnya dapat membantu usaha menghadapi perubahan tersebut. Namun, dana darurat tetap perlu dikelola secara terpisah dari modal kerja agar fungsi masing-masing dana tidak bercampur.
Yayasan Pendidikan Cendekia Muslim mengajak masyarakat, khususnya keluarga dan pelaku UMKM, untuk mulai memperhatikan kesiapan keuangan melalui kebiasaan menyisihkan pendapatan. Ajakan ini berangkat dari langkah-langkah praktis yang dapat diterapkan secara bertahap: menentukan target, menyisihkan pendapatan di awal, menyimpan secara terpisah, menggunakan hanya ketika benar-benar darurat, dan mengisi kembali setelah digunakan.
Kesiapan keuangan tidak selalu dibangun melalui langkah besar. Kebiasaan kecil yang dilakukan dengan perencanaan dapat membantu membentuk cadangan dari waktu ke waktu. Ketika jumlah simpanan masih terbatas, penting untuk tetap realistis dan menghindari beban yang justru mengganggu kebutuhan pokok. Setiap perkembangan dapat menjadi dasar untuk memperbaiki perencanaan berikutnya.
Pada akhirnya, dana darurat bukan sekadar sejumlah uang yang disimpan, melainkan bagian dari sikap bertanggung jawab dalam mengelola pendapatan. Keluarga dan pelaku usaha yang memiliki cadangan dapat memiliki ruang lebih baik untuk menghadapi keadaan mendadak. Dengan perencanaan yang sesuai kemampuan, masa sulit dapat dihadapi secara lebih terukur.
Musibah dan kebutuhan mendadak dapat datang tanpa pemberitahuan. Sakit, kerusakan alat produksi, atau penjualan yang sedang sepi merupakan contoh keadaan yang dapat memengaruhi keuangan keluarga maupun usaha. Karena itu, menyiapkan dana darurat menjadi langkah penting untuk membangun kesiapan menghadapi situasi yang tidak selalu dapat diperkirakan.
Langkah membangun dana darurat dapat dimulai dengan menentukan target berdasarkan kebutuhan beberapa bulan, menyisihkan sebagian pendapatan secara rutin di awal, menyimpan dana di tempat terpisah, menggunakannya hanya untuk keadaan yang benar-benar darurat, serta mengisi kembali setelah dana digunakan. Seluruh proses dapat dimulai dari nominal kecil sesuai kemampuan.
Yayasan Pendidikan Cendekia Muslim mengajak masyarakat untuk tidak menunda kebiasaan menyiapkan cadangan keuangan. Tidak perlu menunggu pendapatan besar untuk memulai. Dengan perencanaan yang realistis dan pencatatan sederhana, keluarga maupun pelaku usaha dapat membangun perlindungan keuangan sedikit demi sedikit.
Usaha yang memiliki cadangan akan lebih siap menghadapi masa sulit, sementara keluarga dapat memiliki ruang untuk memenuhi kebutuhan mendesak tanpa langsung mengganggu seluruh rencana keuangan. Semoga kebiasaan mengelola dana darurat dapat tumbuh menjadi bagian dari kehidupan sehari-hari, sehingga setiap keluarga dan pelaku usaha lebih tenang dalam menghadapi berbagai kemungkinan.